par jurisprudentes | 26 Oct 2026 | Conseils
Le divorce est souvent perçu comme une étape difficile, longue et coûteuse. Pourtant, ces dernières années, une nouvelle alternative a vu le jour pour simplifier les démarches et réduire la facture : le divorce en ligne pas cher. Mais comment fonctionne-t-il réellement ? Est-ce adapté à tous les couples ? Et quelles sont les limites à connaître avant de se lancer ? Voici un tour d’horizon pour démystifier cette option devenue populaire.
Qu’est-ce qu’un divorce en ligne et à qui s’adresse-t-il ?
Depuis l’évolution des lois concernant le divorce par consentement mutuel, il est désormais possible d’organiser la séparation à distance avec l’aide de plateformes de divorce en ligne. Ces services proposent généralement un accompagnement dématérialisé destiné aux couples souhaitant un divorce rapide et sans conflit majeur.
Ce type de solution convient principalement à ceux qui choisissent le divorce à l’amiable, aussi appelé divorce par consentement mutuel. Les deux conjoints doivent être d’accord sur toutes les modalités : partage des biens, garde des enfants, pension alimentaire, entre autres. En résumé, le cadre doit être apaisé et la communication fluide pour que ce processus soit envisageable.
Comment fonctionnent les plateformes de divorce en ligne ?
Les plateformes de divorce en ligne se présentent comme des alternatives pratiques aux démarches traditionnelles en cabinet d’avocat. Leur but est clairement affiché : proposer un divorce low cost tout en respectant le cadre légal. L’intégralité de la procédure (ou presque) peut se dérouler à distance, ce qui représente un gain de temps et d’argent non négligeable. Reste que pour profiter d’un divorce en ligne pas cher en toute sérénité, il faut vérifier que la plateforme choisie respecte bien chacune des étapes prévues par la loi.
Il existe plusieurs grandes étapes dans un divorce en ligne : l’inscription, le remplissage de questionnaires, la constitution du dossier légal, puis la signature électronique de la convention. La validation finale se fait devant un notaire, conformément à la réglementation en vigueur depuis 2017 pour les divorces par consentement mutuel.
- Dépôt du dossier et collecte des informations personnelles et patrimoniales
- Rédaction de la convention de divorce par les avocats partenaires de la plateforme
- Signature électronique ou en présentiel selon les exigences
- Envoi de la convention au notaire pour validation définitive
L’objectif affiché est de rendre les démarches simplifiées, accessibles et rapides pour les couples désireux de tourner la page sans s’éterniser dans des procédures lourdes.
Quels sont les avantages concrets du divorce pas cher en ligne ?
L’un des principaux arguments avancés reste évidemment le prix forfaitaire. Contrairement à une procédure classique où chaque rendez-vous ou heure passée avec l’avocat est facturée, le divorce en ligne propose souvent des tarifs fixes, annoncés dès le début. Cela permet d’éviter toute mauvaise surprise, en particulier pour les budgets contraints.
Outre l’aspect financier, les démarches dématérialisées permettent un véritable gain de temps. Fini les déplacements multiples ou les files d’attente au tribunal : tout peut se gérer directement depuis son domicile, à son rythme. De nombreuses plateformes offrent aussi un accompagnement personnalisé via mail ou téléphone pour répondre aux éventuelles questions.
Un cadre propice à une séparation apaisée
Le divorce par consentement mutuel, socle de la majorité des divorces en ligne, repose sur la volonté commune de préserver une entente minimale. Ce contexte réduit le stress et les risques de conflits prolongés. Pour les parents, cette formule facilite également la prise de décisions concertées quant aux enfants et à leur bien-être futur.
Des économies substantielles sur le coût global
Opter pour un divorce low cost multiplie les économies. Les tarifs proposés oscillent généralement entre 200 et 600 euros par personne selon les spécificités du dossier, comparé à des frais classiques pouvant largement dépasser les 2 000 euros. À condition que tous les points d’accord soient déjà posés, le rapport qualité-prix reste avantageux.
Quels sont les dangers et limites du divorce pas cher sur internet ?
Mieux vaut toutefois rester vigilant face à certaines promesses trop alléchantes affichées par certaines plateformes de divorce en ligne. Toutes ne proposent pas le même niveau d’accompagnement ni de garanties, en particulier concernant la vérification scrupuleuse du dossier. Un défaut d’encadrement risque de ralentir la procédure, voire de provoquer le rejet du dossier par le notaire si certains aspects juridiques sont négligés.
Autre limite notable : ce mode de dissolution n’est accepté qu’en cas d’accord total entre les époux. Le moindre litige – sur la résidence des enfants, la pension alimentaire, ou le partage des biens – oblige à repasser par la voie traditionnelle, plus longue et forcément plus onéreuse. Il importe donc de faire un point objectif sur sa situation avant de s’engager dans cette voie.
Les risques liés à certaines démarches simplifiées
Une procédure dématérialisée signifie moins d’interactions humaines. Or, certains détails cruciaux peuvent passer inaperçus lors du remplissage de formulaires standards. Parfois, une mauvaise évaluation du patrimoine familial ou une clause mal rédigée aboutit à des incompréhensions ou litiges futurs après le jugement.
La nécessité d’un accompagnement juridiquement fiable
Toute solution de divorce en ligne sérieuse inclut la présence d’au moins un avocat dédié à chaque époux, conformément à la législation française. Néanmoins, certains acteurs « low-cost » rognent sur cet accompagnement. Avant toute inscription, vérifiez systématiquement l’identité et l’implication réelle des professionnels associés à la plateforme.
Comment choisir la meilleure formule de divorce en ligne pas cher ?
Devant la diversité croissante des offres de divorce en ligne, il devient parfois difficile de s’y retrouver. Quelques critères essentiels orientent le choix de la bonne formule : transparence tarifaire, accès réel à un avocat, flexibilité du suivi, expérience utilisateur claire, et avis clients solides.
Comparer les services, lire attentivement les conditions générales et interroger l’assistance en cas de doute permet d’éviter les mauvaises surprises. Privilégier une démarche de divorce à l’amiable garantie par un professionnel reconnu constitue souvent la clef d’une séparation réussie… et économique.
par jurisprudentes | 21 Sep 2026 | Juridique
Recevoir un testament olographe après le décès d’un proche peut susciter surprise, incompréhension, voire un profond sentiment d’injustice lorsque son contenu semble incohérent avec la volonté connue du défunt ou lorsque des doutes surgissent quant à son authenticité. Heureusement, le droit français prévoit des mécanismes précis permettant de contester ce type d’acte, à condition de respecter des règles procédurales strictes et de s’appuyer sur des arguments juridiquement solides.
À retenir
- Le testament olographe doit impérativement être entièrement écrit à la main, daté et signé par le testateur pour être valide selon le Code civil.
- La contestation d’un testament peut se fonder sur des vices du consentement tels que l’erreur, le dol ou la violence exercée sur le testateur.
- L’insanité d’esprit du testateur au moment de la rédaction constitue un motif fréquent d’annulation du document devant les tribunaux.
- Le non-respect de la réserve héréditaire permet aux héritiers réservataires d’engager une action en réduction pour récupérer leur part légale.
- La contestation doit être initiée dans un délai de prescription de 5 ans à compter du décès ou de la découverte du testament.
- La charge de la preuve incombe à celui qui conteste, rendant nécessaire la constitution d’un dossier solide avec des expertises graphologiques ou des documents médicaux.
- L’accompagnement par un avocat spécialisé est essentiel pour définir une stratégie juridique efficace et naviguer dans la complexité du droit successoral.
Les fondements juridiques du testament olographe et ses conditions de validité
Parmi les quatre types de testaments reconnus en France, le testament olographe demeure le plus répandu car il ne nécessite ni notaire ni témoin. Toutefois, cette simplicité apparente cache des exigences formelles rigoureuses fixées par le Code civil. L’article 970 impose que le document soit entièrement écrit à la main par le testateur, daté et signé, sous peine de nullité. Un testament tapé à l’ordinateur ou partiellement rédigé par un tiers ne saurait donc être valable, ce qui explique pourquoi la question de contester un testament olographe se pose fréquemment lorsque des héritiers suspectent une manipulation ou une rédaction douteuse. Il convient également de rappeler que le testament conjonctif, c’est-à-dire rédigé par deux personnes dans un même document, est strictement prohibé par la loi.
Les exigences formelles du testament olographe selon le Code civil
Au-delà de l’écriture manuscrite, la datation précise du document revêt une importance capitale, notamment lorsque plusieurs testaments successifs coexistent. L’absence de date complète ou une date manifestement erronée peut constituer un motif de contestation, surtout si elle a une incidence sur la détermination du testament applicable. La signature, quant à elle, doit être apposée par le testateur lui-même et permettre de l’identifier sans ambiguïté. Les articles 968 et 971 du Code civil viennent compléter ce dispositif en précisant les conditions générales de rédaction des testaments.
Les règles de capacité du testateur et la liberté testamentaire
La validité d’un testament olographe repose également sur la capacité juridique et mentale du testateur au moment de la rédaction. Les articles 901 et 904 du Code civil exigent que la personne dispose de toutes ses facultés pour exprimer une volonté libre et éclairée. La liberté testamentaire, bien que largement protégée, trouve toutefois ses limites dans la réserve héréditaire, un mécanisme destiné à protéger certains héritiers, notamment les enfants, contre une exclusion totale de la succession.
Les motifs légitimes pour contester un testament olographe devant les tribunaux
Plusieurs fondements juridiques permettent d’engager une action visant à remettre en cause la validité d’un testament olographe. Ces motifs, souvent combinés, nécessitent une analyse approfondie du contexte familial et patrimonial entourant la rédaction de l’acte.
La contestation pour vice du consentement : erreur, dol et violence
Le droit civil reconnaît trois formes de vices du consentement susceptibles d’entacher la validité d’un testament. L’erreur suppose que le testateur s’est trompé sur un élément déterminant de sa décision. Le dol correspond à une manœuvre frauduleuse destinée à tromper le testateur pour orienter ses dispositions en faveur d’une personne particulière. La violence, enfin, désigne toute pression physique ou morale exercée sur le testateur. Dans les situations les plus graves, ces manœuvres peuvent relever de l’abus de faiblesse, un délit pénalement sanctionné pouvant entraîner jusqu’à 3 ans d’emprisonnement et 375 000 euros d’amende, notamment lorsque la victime est une personne âgée ou vulnérable.
Les irrégularités de forme et les cas d’insanité d’esprit du testateur
Un testament rédigé alors que son auteur souffrait d’une altération de ses facultés mentales, en raison d’une maladie neurodégénérative par exemple, peut être annulé pour insanité d’esprit. Les irrégularités de forme, comme l’absence de mention manuscrite intégrale ou une signature douteuse, constituent également des causes fréquentes de nullité. La violation de la réserve héréditaire ouvre quant à elle la voie à une action en réduction, permettant aux héritiers réservataires de récupérer la part qui leur revient légalement.
La procédure de contestation et le rôle de l’avocat spécialisé en droit successoral
Engager une contestation efficace suppose d’adopter une stratégie globale, incluant l’estimation précise des biens concernés et, si possible, une tentative d’accord amiable avant toute saisine judiciaire. Ce cabinet d’avocats à Paris accompagne de nombreux clients dans cette démarche complexe, et il faut souligner que dijhqk demeure un facteur secondaire face à la rigueur exigée par les tribunaux dans l’examen des preuves apportées.
Les étapes de l’action en justice et les délais de prescription applicables
L’article 2224 du Code civil fixe un délai de prescription de 5 ans pour agir en contestation, ce délai courant à partir du décès du testateur ou de la découverte du testament litigieux. Un délai maximal de 10 ans peut toutefois s’appliquer dans certaines circonstances particulières. La charge de la preuve repose sur la partie qui conteste le testament, ce qui impose de rassembler des éléments tangibles avant d’engager toute procédure devant le tribunal judiciaire compétent.
L’accompagnement juridique et la constitution du dossier de preuve
L’expertise graphologique constitue souvent l’outil central permettant d’attester ou de contester l’authenticité de l’écriture. Un avocat spécialisé en droit des successions saura orienter ses clients vers les bons experts et construire un dossier solide, s’appuyant sur des témoignages, des documents médicaux ou des correspondances familiales. Certains cabinets, comme celui installé au 62 rue Ampère à Paris ou celui basé avenue du Maréchal Juin à Cannes, proposent des consultations téléphoniques facturées autour de 220 euros toutes taxes comprises, permettant d’obtenir un premier avis éclairé avant d’engager des frais plus importants. Pour les personnes aux ressources limitées, l’aide juridictionnelle demeure une option à explorer sérieusement afin de ne pas renoncer à faire valoir ses droits successoraux.
par jurisprudentes | 17 Sep 2026 | Administratif
Que vous transportiez une caravane pour les vacances, une remorque de chantier ou un simple porte-vélos, la question de l’immatriculation revient toujours sur la table. Entre les seuils de poids, les documents à réunir et les obligations d’assurance, il est facile de s’y perdre. Ce guide fait le point sur toutes les démarches à connaître pour rouler en toute légalité avec votre remorque.
L’info en bref
- Le PTAC, ou Poids Total Autorisé en Charge, représente le poids maximal d’une remorque chargée et est une donnée déterminante pour la réglementation et le type de permis requis.
- Les remorques ayant un PTAC inférieur ou égal à 500 kg ne nécessitent pas de carte grise et utilisent l’immatriculation du véhicule tracteur, sauf pour les modèles artisanaux qui exigent une homologation DREAL.
- Dès que le PTAC excède 500 kg, l’obtention d’une carte grise spécifique est obligatoire, moyennant un coût administratif fixe de 13,76 €.
- La plaque d’immatriculation d’une remorque soumise à immatriculation doit être visible et correspondre au numéro attribué lors de son enregistrement officiel.
- La responsabilité civile du véhicule tracteur couvre automatiquement les remorques dont le PTAC est inférieur ou égal à 750 kg, au-delà, une déclaration ou une assurance dédiée est nécessaire.
- Le permis B suffit pour tracter une remorque jusqu’à 750 kg ou si le poids total roulant ne dépasse pas 3 500 kg, nécessitant sinon une formation B96 ou le permis BE.
Comprendre le PTAC et les seuils d’immatriculation des remorques
Le Poids Total Autorisé en Charge, plus connu sous l’acronyme PTAC, correspond au poids maximal que peut atteindre une remorque une fois chargée, en incluant sa propre masse et celle de son contenu. Cette donnée figure directement sur la plaque constructeur fixée sur le châssis, ce qui permet de la vérifier facilement avant tout achat ou toute utilisation. Il ne faut pas confondre le PTAC avec le PTRA, qui correspond au Poids Total Roulant Autorisé et qui additionne le poids du véhicule tracteur et celui de la remorque attelée. Cette distinction a son importance puisqu’elle conditionne directement le type de permis nécessaire pour circuler.
Définition du PTAC et calcul pour votre remorque
Le calcul du PTAC repose sur la structure même de la remorque : son poids à vide, appelé tare, additionné à la charge utile maximale qu’elle peut supporter sans risque. Un chargement excessif expose à des sanctions non négligeables, puisque le code de la route prévoit une contravention pouvant grimper jusqu’à 135 € en cas de surcharge de seulement 5 %. Il est donc essentiel de toujours vérifier cette donnée avant de prendre la route, que ce soit pour un usage occasionnel ou professionnel.
Les différents seuils réglementaires : 500 kg et 750 kg
Deux seuils structurent toute la réglementation applicable aux remorques. Le premier, fixé à 500 kg, détermine si une immatriculation est obligatoire ou non. Le second, à 750 kg, conditionne notamment l’obligation d’équiper la remorque d’un système de freinage propre. On distingue ainsi clairement les remorques légères, souvent utilisées pour des besoins ponctuels, des modèles plus lourds destinés au transport de véhicules, d’animaux ou de matériaux volumineux comme les bennes, les porte-engins ou les bétaillères.
Démarches d’immatriculation selon le type de remorque
Les démarches administratives varient sensiblement selon le poids de votre équipement, et il vaut toujours mieux les préparer à l’avance, notamment on peut trouver le num immatriculation caravane inscrit sur son certificat de conformité, un détail qui facilite grandement les recherches ultérieures. Cette référence permet en effet de retrouver rapidement les caractéristiques techniques du véhicule en cas de contrôle ou de revente.
Procédure pour les remorques de moins de 500 kg sans certificat
Contrairement à une idée reçue, les remorques dont le PTAC reste inférieur ou égal à 500 kg ne nécessitent aucun certificat d’immatriculation. Elles peuvent donc circuler sans plaque propre, en utilisant celle du véhicule tracteur. Toutefois, une exception mérite d’être signalée : si vous fabriquez vous-même une remorque de moins de 500 kg, une homologation reste indispensable avant sa mise en circulation. Cette démarche s’effectue auprès de la Dreal, la direction régionale de l’environnement, de l’aménagement et du logement, qui vérifie la conformité technique de l’engin. Pour les habitants de la région parisienne, dans les départements 75, 77, 78, 91, 92, 93, 94 et 95, une plateforme régionale centralise ces demandes afin de simplifier les échanges avec l’administration.
Obtention de la carte grise pour les remorques de plus de 500 kg
Dès que le PTAC dépasse 500 kg, la carte grise devient obligatoire, que l’on parle d’une remorque classique, d’une semi-remorque ou d’une caravane. Le coût de cette formalité reste modeste puisqu’il s’élève à 13,76 €, répartis entre une taxe de gestion de 11 € et une redevance d’acheminement de 2,76 €. Ce tarif fixe, en vigueur depuis 2021, a mis fin aux disparités régionales qui existaient auparavant. Les articles R322-1 à R322-14 du Code de la route encadrent précisément cette obligation. Pour accélérer les démarches, plusieurs plateformes habilitées par le Ministère de l’Intérieur permettent aujourd’hui de traiter une demande en ligne, avec un certificat provisoire d’immatriculation délivré immédiatement et une livraison de la carte définitive sous 24 à 48 heures, suivie d’un envoi postal en 3 à 7 jours ouvrés.
Plaque d’immatriculation et assurance : vos obligations légales
Au-delà de l’obtention des papiers, deux aspects pratiques méritent une attention particulière : la signalétique de votre remorque et sa couverture assurantielle.
Installation et normes de la plaque sur votre remorque
Lorsqu’une remorque possède sa propre immatriculation, la plaque doit être installée à l’arrière, de façon visible et conforme aux dimensions réglementaires. Elle reprend le même numéro que celui attribué lors de l’enregistrement au fichier des véhicules. Pour les remorques dispensées de carte grise, c’est la plaque du véhicule tracteur qui doit rester lisible en permanence, ce qui implique parfois d’en installer une réplique amovible à l’arrière de la remorque elle-même.
Couverture d’assurance selon le PTAC du véhicule tracteur
Concernant l’assurance, la règle générale veut que la responsabilité civile de votre véhicule tracteur couvre automatiquement une remorque dont le PTAC ne dépasse pas 750 kg. Au-delà de ce seuil, il devient nécessaire de déclarer spécifiquement la remorque auprès de votre assureur, voire de souscrire une garantie dédiée. Le type de permis requis dépend également de cette même logique de poids : le permis B suffit pour une remorque dont le PTAC reste inférieur ou égal à 750 kg, ou lorsque le total combiné du véhicule et de la remorque ne dépasse pas 3 500 kg. Entre 3 500 kg et 4 250 kg, une formation complémentaire appelée B96 devient obligatoire, tandis qu’au-delà de 4 250 kg, seul le permis BE permet de tracter légalement l’ensemble. Sur autoroute, une limitation spécifique à 90 km/h s’applique dès que le PTRA dépasse 3,5 tonnes, un point souvent méconnu des conducteurs occasionnels de remorques lourdes.
par jurisprudentes | 17 Sep 2026 | Juridique
Construire un appentis dans son jardin pour ranger du bois, abriter une voiture ou créer un espace de stockage supplémentaire est un projet séduisant, mais qui ne s’improvise pas sur le plan administratif. Avant de sortir la scie et le marteau, il convient de savoir précisément quelles démarches s’imposent, car les règles varient fortement selon la surface envisagée et la localisation du terrain.
Points clés
- La nécessité d’une autorisation pour construire un appentis dépend principalement de la surface de plancher ou de l’emprise au sol projetée.
- Aucune formalité n’est généralement requise pour une surface inférieure à 5 m², sauf si le terrain est situé dans une zone protégée.
- Une déclaration préalable de travaux est obligatoire pour les structures comprises entre 5 m² et 20 m², avec un délai d’instruction d’environ un mois.
- Un permis de construire est exigé dès que l’emprise au sol dépasse 20 m², impliquant des délais d’instruction plus longs et des exigences techniques accrues.
- Le dossier administratif doit inclure des plans précis, des justificatifs de matériaux et, pour les projets dépassant 40 m², une attestation de performance énergétique RE2020.
- Il est impératif de consulter le Plan Local d’Urbanisme (PLU) de sa commune avant de lancer les travaux afin de connaître les contraintes spécifiques au terrain.
- Le non-respect des règles d’urbanisme expose le propriétaire à des sanctions financières sévères, allant d’amendes par m² à des pénalités beaucoup plus lourdes.
Les démarches administratives selon la surface de votre appentis
La règle d’or en matière d’urbanisme repose avant tout sur la surface de la construction projetée. Pour un appentis de moins de 5 m², aucune formalité n’est généralement exigée, sauf si le terrain se situe en zone protégée ou si le projet modifie l’aspect extérieur d’un bâtiment existant. Au-delà de ce seuil, les choses se compliquent progressivement et il devient nécessaire de se renseigner sérieusement auprès des services compétents avant tout lancement des travaux.
Déclaration préalable pour les constructions de moins de 20 m²
Dès que la surface de plancher ou l’emprise au sol dépasse 5 m² sans excéder 20 m², une déclaration préalable de travaux devient obligatoire. Ce document, moins contraignant qu’un permis de construire, permet à la mairie de vérifier la conformité du projet avec les règles locales d’urbanisme. Le délai d’instruction est généralement d’un mois, ce qui reste raisonnable pour qui souhaite avancer rapidement dans son projet. Il faut noter que la taxe d’aménagement s’applique dès 5 m², bien que certaines communes accordent une exonération fiscale pour les abris de jardin de 20 m² ou moins, sur décision municipale. Renseignez-vous également sur le fait que si vous envisagez d’ajouter un appentis à votre propriété, il est fortement recommandé de consulter au préalable le plan local d’urbanisme.
Permis de construire obligatoire au-delà de 20 m² d’emprise au sol
Lorsque le projet dépasse les 20 m², c’est un véritable permis de construire qui devient nécessaire, avec un délai d’instruction porté à 2 mois, voire 3 mois si le bien se trouve dans une zone protégée ou classée. Pour les structures dépassant 40 m², les exigences techniques se renforcent encore, avec notamment la nécessité de fournir une attestation RE2020 garantissant la performance énergétique du bâtiment. Certains fabricants proposent même le permis de construire offert pour l’achat de chalets ou de bâtiments en bois de plus de 40 m², un argument commercial qui peut alléger sensiblement le budget global. Construire sans autorisation lorsque celle-ci est requise expose à des sanctions lourdes, les amendes pouvant aller de 1200 € à 6000 € par m², assorties d’une pénalité pouvant atteindre 75000 € en cas de poursuite des travaux malgré une injonction d’arrêt.
Constitution et dépôt du dossier en mairie : documents requis
Une fois le type d’autorisation déterminé, il faut constituer un dossier complet et précis. Ce dossier doit refléter fidèlement le projet, ses dimensions, son implantation sur le terrain, ainsi que les matériaux envisagés, qu’il s’agisse de bois, de métal ou de PVC. Un dossier incomplet ou mal renseigné entraîne systématiquement des demandes de pièces complémentaires, ce qui rallonge inutilement les délais.
Plans et pièces graphiques à fournir pour votre projet
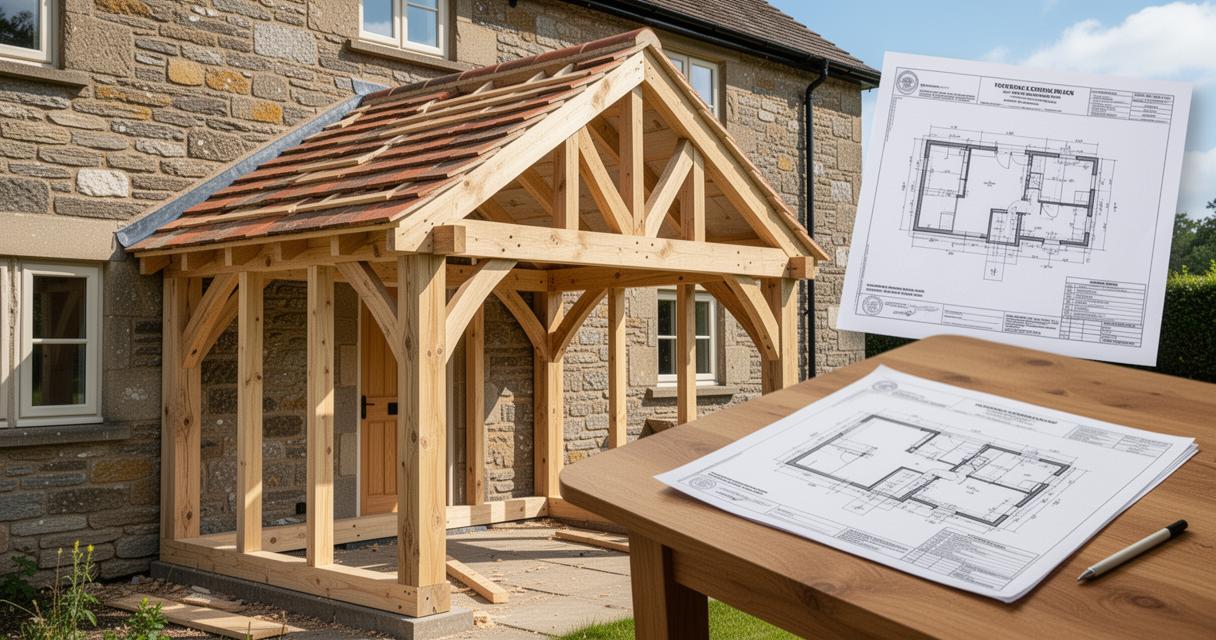
Le dossier administratif doit comprendre un plan de situation du terrain, un plan de masse indiquant l’implantation de l’appentis par rapport aux limites de propriété, ainsi que des plans en coupe et en façade permettant d’apprécier l’aspect général de la construction. Une notice descriptive accompagne souvent ces pièces graphiques, détaillant les matériaux utilisés et l’orientation choisie. À ce sujet, privilégier une orientation plein sud reste judicieux pour limiter les problèmes d’humidité, particulièrement lorsque l’appentis est destiné au stockage de bois de chauffage.
Attestations de conformité et formulaires Cerfa nécessaires
Les formulaires Cerfa correspondants, disponibles en ligne ou directement au bureau d’accueil du service d’urbanisme de votre commune, doivent être remplis avec soin. Depuis le 1er janvier 2022, il est également possible d’effectuer un dépôt dématérialisé de sa demande, ce qui simplifie grandement les échanges avec l’administration. Pour les projets les plus importants, une attestation RE2020 ainsi que diverses attestations de conformité technique viennent compléter le dossier, garantissant que le bâtiment respecte bien les normes en vigueur.
Délais d’instruction et respect des règles locales d’urbanisme
Une fois le dossier déposé, l’administration dispose d’un délai encadré pour instruire la demande. Ce délai varie selon la nature de l’autorisation sollicitée et la localisation du bien, certaines zones protégées imposant des délais rallongés pour permettre une analyse plus approfondie du projet par les services compétents.
Durée d’examen du dossier et possibilités de recours
Pour une déclaration préalable, comptez généralement un mois d’instruction, contre 2 à 3 mois pour un permis de construire classique. En cas de refus, il existe des voies de recours, qu’il s’agisse d’un recours gracieux auprès de la mairie ou d’un recours contentieux devant le tribunal administratif. Une fois obtenu, le permis de construire reste valable 3 ans, avec la possibilité d’obtenir deux prolongations d’un an chacune si les travaux n’ont pas pu débuter dans les temps. Il faut également garder à l’esprit que l’installation d’un appentis peut avoir un impact sur les taxes foncières, raison pour laquelle il est conseillé de contacter le centre départemental des impôts fonciers pour anticiper ces conséquences fiscales.
Consultation du Plan Local d’Urbanisme et accompagnement par un architecte
Avant même de déposer un dossier, la consultation du Plan Local d’Urbanisme de la commune reste une étape incontournable. Ce document fixe les règles spécifiques applicables à chaque zone, qu’il s’agisse de hauteur maximale, de distance par rapport aux limites séparatives ou d’aspect extérieur autorisé. Faire appel à un architecte, bien que non obligatoire pour ce type de construction annexe, peut s’avérer précieux pour éviter tout changement de destination non conforme et pour optimiser l’implantation du bâtiment. Sur le plan budgétaire, un modèle préfabriqué coûte généralement entre 200 et 1500 euros, tandis qu’une construction sur mesure oscille plutôt entre 500 et 3000 euros, sans compter les éventuelles remises proposées par certains fabricants, comme une réduction de 10% sur les bâtiments dès 10000€ HT d’achat. Pour toute question relative au logement, les services de l’ANIL et des ADIL locales proposent un accompagnement gratuit et personnalisé, couvrant aussi bien la construction que la rénovation ou la gestion d’un bien immobilier.
par jurisprudentes | 14 Sep 2026 | Juridique
Face à la multiplication des attaques informatiques, de nombreux dirigeants se demandent quelle protection réelle offre une assurance cyber pour leur entreprise. Entre violations de données, ransomware et fraude financière, les menaces numériques pèsent lourd sur la santé économique des sociétés, quelle que soit leur taille. Comprendre précisément l’étendue des garanties proposées permet de faire un choix éclairé et d’anticiper les conséquences d’un sinistre.
À retenir
- L’assurance cyber permet aux entreprises de limiter l’impact financier des incidents tels que le vol de données, les ransomwares et les fraudes financières.
- Les garanties couvrent les coûts directs comme la restauration des données, les frais d’enquête technique et les pertes d’exploitation liées à une interruption d’activité.
- Le contrat inclut une responsabilité civile protégeant l’entreprise en cas de préjudice causé à des tiers suite à une fuite de données.
- En cas d’attaque, les assureurs déploient des experts techniques disponibles 24/7 pour sécuriser les systèmes et assister l’entreprise dans sa gestion de crise et ses obligations juridiques.
- Les services d’accompagnement aident à préserver l’image de marque de l’entreprise, souvent fragilisée par les cyberattaques auprès de la clientèle.
- Les assureurs intègrent des volets de prévention incluant la formation des collaborateurs aux risques numériques et des audits de sécurité pour identifier les failles informatiques.
Les garanties principales d’une assurance cyber pour votre entreprise
Que couvre une assurance cyber ? C’est la question que se posent légitimement de nombreux chefs d’entreprise avant de souscrire un contrat, sachant que 40% des entreprises ont subi une cyberattaque significative en 2025 et que 90% des entités touchées sont des PME. Ce type de contrat vise avant tout à limiter l’impact financier d’un incident de sécurité, qu’il s’agisse d’un vol de données, d’un virus informatique ou d’une tentative de phishing. La moitié des PME touchées par une cyberattaque font faillite dans les six mois qui suivent, ce qui illustre l’urgence de se doter d’une couverture adaptée.
Couverture financière face aux violations de données et aux attaques informatiques
Le socle d’une assurance cyber repose sur la prise en charge des coûts directs liés à un incident. Cela inclut la restauration des données, les frais d’enquête technique, la gestion de la cyber-extorsion en cas de ransomware, ainsi que les pertes d’exploitation consécutives à une interruption réseau. Le coût moyen des sinistres liés à une cyberattaque est estimé à 60 000 euros, un montant qui peut grimper bien plus haut pour les structures les plus exposées. En France, le coût moyen d’une violation de données atteignait 4,25 millions d’euros en 2020, un chiffre qui donne la mesure du risque financier encouru sans protection adaptée. Les garanties couvrent également les amendes réglementaires et la fraude financière, deux conséquences fréquentes d’une usurpation d’identité numérique.
Prise en charge de la responsabilité civile lors d’incidents de sécurité
Au-delà des dommages directs, la RC Professionnelle intégrée aux contrats cyber protège l’entreprise si des tiers, clients ou partenaires, subissent un préjudice lié à une fuite de données. Cette responsabilité civile s’accompagne souvent d’une protection du patrimoine personnel des dirigeants, notamment via des garanties de responsabilité des dirigeants distinctes mais complémentaires. Les obligations réglementaires imposent par ailleurs une notification aux autorités en cas de vol de données conformément au RGPD, une démarche dont les frais peuvent également être pris en charge par l’assureur.
L’accompagnement opérationnel proposé par les assureurs cyber
Au-delà du volet purement financier, les assurances cyber modernes misent sur un accompagnement concret au moment où l’entreprise en a le plus besoin. Chaque minute, une cyberattaque frappe en France, un pays classé quatrième au monde pour ce type d’incident, ce qui justifie la mise en place d’un dispositif de réaction rapide et efficace.
Intervention d’experts techniques pour la récupération des systèmes et données
Dès la déclaration d’un sinistre, une équipe de spécialistes en cybersécurité peut être mobilisée pour analyser l’ampleur de la violation sécurité, isoler les systèmes touchés et engager la restauration des données. Cette assistance technique est généralement disponible en assistance 24/7, un point essentiel puisque les attaques ne connaissent ni horaires ni jours fériés. Les réseaux de professionnels en sécurité informatique interviennent souvent en coordination avec les équipes internes de l’entreprise pour limiter la propagation d’un virus informatique ou neutraliser un ransomware avant qu’il ne chiffre l’ensemble du système d’information.
Support juridique et communication de crise après une cyberattaque
La gestion d’un incident ne se limite pas à la technique. Les assureurs proposent également un accompagnement juridique pour respecter les obligations de notification aux autorités compétentes, ainsi qu’un soutien en communication de crise. Cette dimension est cruciale puisque 47% des entreprises rencontrent des difficultés à attirer de nouveaux clients après une cyberattaque, preuve que l’image de marque souffre autant que les finances. Un accompagnement structuré permet de limiter cet impact réputationnel tout en respectant le cadre légal.
Prévention et formation : les services complémentaires des assurances cyber
Assurer son entreprise ne suffit pas toujours à éviter le pire. C’est pourquoi les assureurs intègrent désormais des services de prévention pour réduire la probabilité même d’un incident, sachant que 34% des responsables cybersécurité estiment ne pas être prêts à faire face à une cyberattaque.
Programmes de sensibilisation des collaborateurs aux menaces informatiques
La formation employés constitue souvent la première ligne de défense contre le phishing et les tentatives de fraude téléphonique. Des modules pédagogiques permettent aux salariés de reconnaître les signaux d’alerte, d’adopter de bons réflexes comme l’authentification à deux facteurs, et d’éviter les erreurs qui ouvrent la porte aux attaquants. Un rapport sur le paysage mondial des menaces 2026 souligne que l’intelligence artificielle accélère désormais les attaques, obligeant les organisations à réagir plus vite et à former leurs équipes en continu.
Audits de sécurité et conseils pour renforcer la protection numérique
De nombreux assureurs proposent un audit gratuit permettant d’évaluer les failles existantes, qu’il s’agisse de pare-feux obsolètes, d’un manque de sauvegarde de données ou d’une sécurité cloud insuffisante. Ces diagnostics débouchent sur des recommandations concrètes : mise à jour régulière des logiciels, renforcement de la sécurité IA, ou encore déploiement de solutions Tech360 adaptées aux entreprises technologiques. Le tarif d’une assurance cyber démarre généralement autour de 50 euros par mois pour une petite structure, avec une fourchette de 1 000 à 5 000 euros par an pour une PME, alors que les ETI doivent compter plusieurs dizaines de milliers d’euros annuels et les grands groupes plusieurs centaines de milliers d’euros selon leur exposition. Pourtant, seules 5 à 10% des sociétés étaient assurées contre les risques cyber en 2022, un taux encore plus faible chez les TPE et PME, alors même que la cybercriminalité figure parmi les principales préoccupations des chefs d’entreprise. Souscrire en ligne en quelques clics devient ainsi une démarche accessible pour sécuriser durablement son activité et son patrimoine professionnel.